Finance et Assurances : les vieilles recettes ne suffisent plus
Le bureau du directeur commercial demeure une importante source de revenus pour les concessionnaires. Or, les produits qui y sont proposés, la manière de les présenter et les besoins auxquels ils répondent sont appelés à changer.
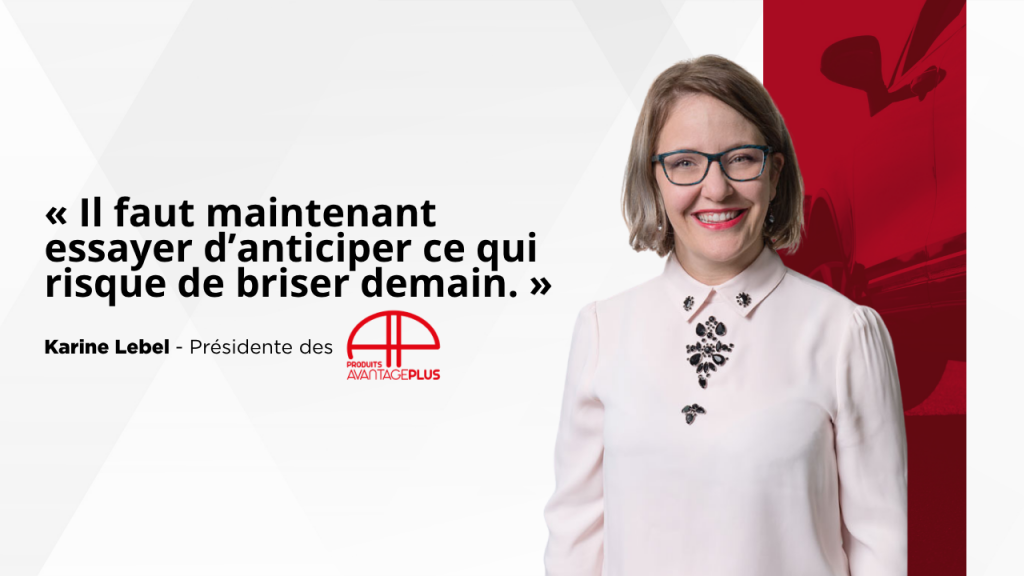
Les véhicules sont plus complexes, les consommateurs arrivent mieux renseignés et l’encadrement réglementaire se resserre. Pour Karine Lebel, Présidente des Produits Avantage Plus, cette transformation doit amener l’industrie à revoir autant la conception des protections que le rôle du directeur des services financiers, communément appelé F&A (F&I).
« Notre métier n’est plus seulement de comprendre ce qui a brisé hier. Il faut maintenant essayer d’anticiper ce qui risque de briser demain », résume-t-elle.
De nouveaux véhicules et de nouveaux risques
Pendant longtemps, les garanties prolongées ont principalement été élaborées autour des composantes mécaniques traditionnelles. Le moteur, la transmission, la direction, la suspension et les différentiels constituaient alors l’essentiel du risque à couvrir.
Le portrait est désormais plus complexe. Les véhicules modernes intègrent des caméras, des radars, des écrans, des capteurs et de nombreux modules électroniques. À cela s’ajoutent les systèmes avancés d’aide à la conduite, dont le fonctionnement repose sur une combinaison de logiciels et de pièces parfois coûteuses à remplacer.
L’électrification transforme également la nature des réparations. Les moteurs électriques, les batteries à haute tension, les systèmes de gestion thermique, les chargeurs embarqués et l’électronique de puissance ne présentent pas les mêmes risques que les groupes motopropulseurs traditionnels.
L’arrivée éventuelle d’un plus grand nombre de véhicules chinois au Canada pourrait ajouter une autre variable. Pour les fournisseurs de protections mécaniques, ces nouveaux modèles soulèvent des questions concernant la disponibilité des pièces, les coûts de réparation, l’accès aux données techniques et la capacité des réseaux indépendants à effectuer certains travaux.
Le principal défi demeure toutefois le manque de données historiques. Les protections et leur tarification sont généralement établies en analysant la fréquence des bris et le coût des réclamations passées. Cette méthode devient plus difficile lorsqu’une nouvelle marque ou une technologie inédite fait son entrée sur le marché.
Les fournisseurs doivent alors comparer les architectures, étudier les composantes et établir des projections avec moins de recul. L’analyse du risque ne peut donc plus s’appuyer uniquement sur les expériences antérieures.
Un consommateur mieux renseigné
Le client qui se présente aujourd’hui chez un concessionnaire a souvent déjà consulté les prix, les forums de propriétaires, les évaluations et les problèmes connus du modèle qu’il convoite. Les réseaux sociaux et les outils d’intelligence artificielle lui donnent également accès à une quantité d’information qui était autrefois réservée aux professionnels de l’industrie.
Cette évolution modifie la conversation au bureau commercial. Le client ne souhaite plus seulement connaître le prix d’une garantie. Il veut comprendre ce qu’elle couvre, ce qu’elle exclut et dans quelles circonstances elle pourrait lui être utile.
« Lorsqu’on lui propose une garantie supplémentaire, il pose une question tout à fait légitime : “Qu’est-ce que cette protection m’apporte réellement ?” », souligne Karine Lebel.
Selon elle, cette question oblige le concessionnaire et le fournisseur à démontrer concrètement la valeur du produit. Une présentation uniforme devient ainsi moins pertinente. Une voiture sous-compacte, un véhicule électrique, un camion utilisé pour le travail et un VUS de luxe n’exposent pas leur propriétaire aux mêmes dépenses potentielles.
Cette diversification devrait favoriser des protections mieux adaptées au type de véhicule, à son utilisation et aux besoins du client. Elle modifie aussi le rôle du F&A, qui doit agir davantage comme conseiller que comme simple présentateur de produits.
De nouvelles obligations au Québec
Cette remise en question survient alors que le cadre législatif québécois évolue. À compter du 5 octobre 2026, les commerçants devront utiliser un nouvel avis concernant les garanties légales avant de proposer une garantie supplémentaire. Cette obligation d’information existe déjà, mais le document remis au consommateur sera modifié afin d’inclure la garantie de bon fonctionnement.
Avant de proposer une garantie supplémentaire pour une automobile ou une motocyclette d’occasion, le commerçant devra remettre au consommateur un avis expliquant les protections dont il bénéficie déjà sans frais. Certains véhicules d’occasion sont aussi couverts par une garantie légale de bon fonctionnement dont la durée dépend de leur âge et de leur kilométrage. L’Office de la protection du consommateur présente les nouvelles mesures comme une façon d’améliorer l’information offerte aux acheteurs.
Pour le bureau commercial, l’enjeu sera de bien distinguer la garantie légale de la protection supplémentaire vendue au client. Le produit devra compléter les droits existants plutôt que laisser croire qu’il les remplace.
Cette transparence pourrait rendre la présentation plus exigeante, mais elle offre aussi l’occasion de mieux expliquer la durée de la protection, ses limites, ses exclusions et les situations dans lesquelles elle procure un avantage réel.
« Si nous expliquons clairement au consommateur les protections qu’il possède déjà gratuitement, sommes-nous capables de lui démontrer tout aussi clairement la valeur additionnelle de celle que nous voulons lui vendre ? », demande Karine Lebel.
Le modèle du F&A appelé à changer
D’autres modifications touchent directement les produits offerts au bureau commercial. Depuis le 1er juillet 2026, les concessionnaires ne peuvent plus proposer l’assurance vie, santé et perte d’emploi d’un débiteur au moyen d’un contrat à prime unique. La prime doit être payable au moins une fois par année pour chacune des années du contrat.
Une autre étape entrera en vigueur le 1er janvier 2027. Les concessionnaires d’automobiles, de véhicules récréatifs et de véhicules de loisirs ne pourront alors plus offrir directement l’assurance de remplacement F.P.Q. no 5. Celle-ci demeurera accessible par l’intermédiaire de représentants certifiés et de cabinets, précise l’Autorité des marchés financiers.
Ces changements réduiront l’espace occupé par certains produits traditionnels et pourraient forcer les concessionnaires à revoir leurs processus. La connaissance des protections, la qualité de la formation et la capacité de cerner les besoins du client prendront davantage d’importance.
Pour Karine Lebel, la rentabilité du F&A demeurera liée à la confiance obtenue auprès du consommateur. « Il ne suffira plus de connaître un argumentaire de vente. Il faudra connaître le produit, ses limites et son utilité. »
Le bureau commercial ne disparaît donc pas, mais son modèle évolue. Dans un marché où les véhicules, les risques et les règles changent rapidement, la pertinence des produits et la clarté des explications pourraient devenir aussi importantes que leur volume de vente.